Право на ежегодный оплачиваемый отпуск — одна из ключевых гарантий трудовых прав работника (ст. 114 ТК РФ). Однако на практике нередко возникает ситуация, когда сотрудник не использует все положенные дни отдыха. В таких случаях закон предусматривает механизм денежной компенсации, но с важными нюансами: она возможна как при увольнении, так и в период работы (при определённых условиях), а её расчёт и оформление сопряжены с рядом правовых и технических сложностей.
Цель статьи — разобрать правила начисления денежной компенсации за неиспользованный отпуск: в каких ситуациях она допустима, как корректно рассчитать сумму, какие существуют ограничения для отдельных категорий работников, а также как отразить операцию в учётных системах (на примере 1С) и учесть налоговые последствия. Понимание этих аспектов поможет работодателям избежать ошибок и споров, а сотрудникам — грамотно отстаивать свои права.
Работодатель обязан предоставлять сотрудникам, работающим по трудовому договору, ежегодный основной оплачиваемый отпуск продолжительностью не менее установленной законодательством нормы. Согласно статьи 114 ТК РФ на период очередного отпуска за работником сохраняется его место работы, а также средний заработок.
1) Виды компенсаций отпуска.
В случае увольнения сотрудника из организации при наличии неиспользованных дней отпуска ему полагается денежная компенсация (ст. 127 ТК РФ). Компенсации подлежат основные и дополнительные отпуска.
Если работник не увольняется, то по заявлению часть отпуска, которая предоставляется свыше 28 календарных дней можно заменить денежной компенсацией (ст. 126 ТК РФ). Например, если сотруднику по трудовому договору положен основной отпуск продолжительностью 28 дней и дополнительный отпуск продолжительностью 10 дней, то заменить на денежную компенсацию сотрудник вправе только дни дополнительного отпуска.
Следует помнить, что есть категории граждан, которым заменять отпуск денежной компенсацией работодатель не в праве. К ним относятся:
- сотрудники в возрасте до 18 лет;
- беременные женщины;
- сотрудники, которые заняты на работах с вредными или опасными условиями труда (в части 7 дней дополнительного отпуска).
2) Формула расчета компенсации отпуска.
Для расчета компенсации как при увольнении так и при замене неиспользованных дней отпуска используется одна и та же формула: Среднедневной заработок * Число неиспользованных (компенсируемых) дней отпуска
Среднедневной заработок рассчитывается аналогично, как при расчете отпуска (ст. 139 ТК РФ). В расчет берутся данные за последние 12 календарных месяцев.
Число неиспользованных дней отпуска при увольнении рассчитывается за всё время работы сотрудника.
Для каждого года можно использовать формулу: (Продолжительность положенного за рабочий год отпуска / 12 * Число полных месяцев работы за год) — Количество использованных дней отпуска за год
Месяц считается полным, если сотрудник отработал в нем более 15 дней.
3) Оформление компенсации отпуска при увольнении в учетных программах 1С.
Пример 1.
Сотрудник Иванов И.И. увольняется 2 октября 2026 года. На момент увольнения у сотрудника остались неиспользованные дни отпуска в количестве 10 дней. Необходимо начислить денежную компенсацию.
Конфигурация «1С:Зарплата и управление персоналом, редакция 3.1».
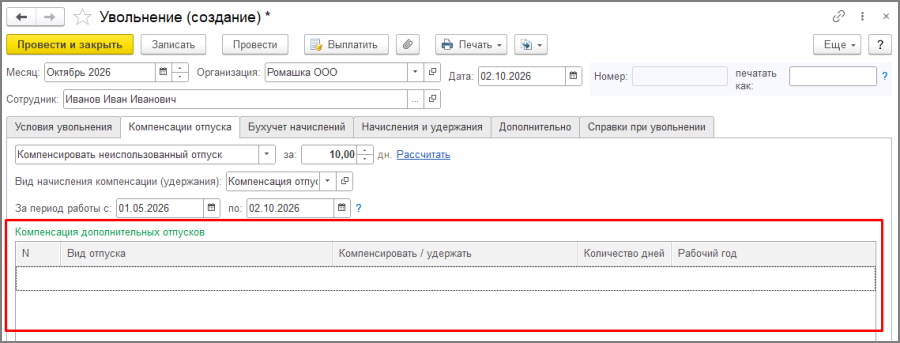
В разделе «Кадры — Приемы, переводы, увольнения» нажимаем «Создать — Увольнение». В открывшемся документе выбираем Организацию, Сотрудника. Указываем дату увольнения, основание увольнения. Программа автоматически посчитает количество неиспользованных дней отпуска на дату увольнения и заполнит соответствующее поле на вкладке «Компенсация отпуска».
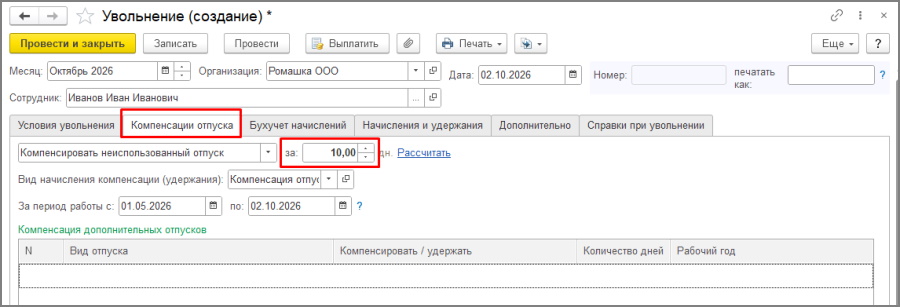
Неиспользованные дни дополнительных отпусков заполнятся в табличной части.
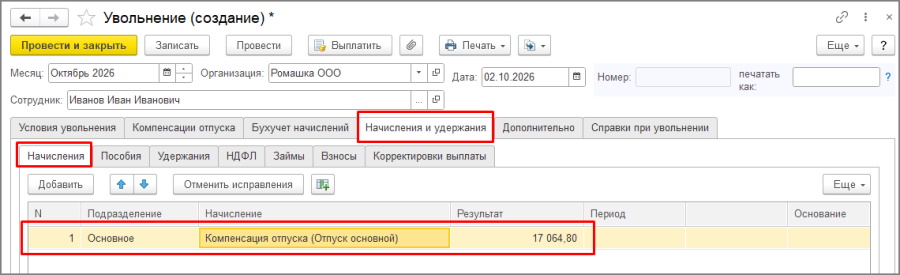
На вкладке «Начисления и удержания — Начисления» будет рассчитана сумма денежной компенсации отпуска.
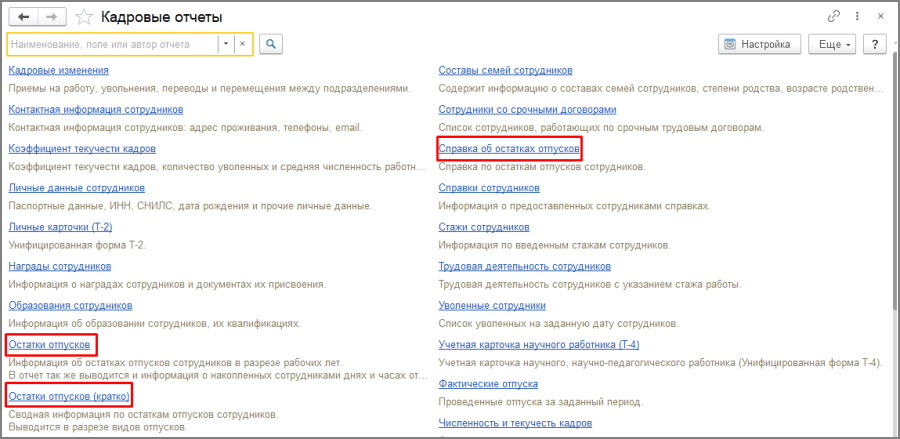
Для проверки количества остатка отпусков можно воспользоваться отчетами «Остатки отпусков», «Остатки отпусков (кратко)», «Справка об остатках отпусков» в разделе «Кадры — Кадровые отчеты».
Конфигурация «1С:Бухгалтерия предприятия, редакция 3.0».
В разделе «Зарплата и кадры — Кадры — Кадровые документы» нажимаем «Создать — Увольнение». В открывшемся документе указываем Организацию, Сотрудника, Дату увольнения, Основание увольнения и другие поля, обязательные для заполнения.
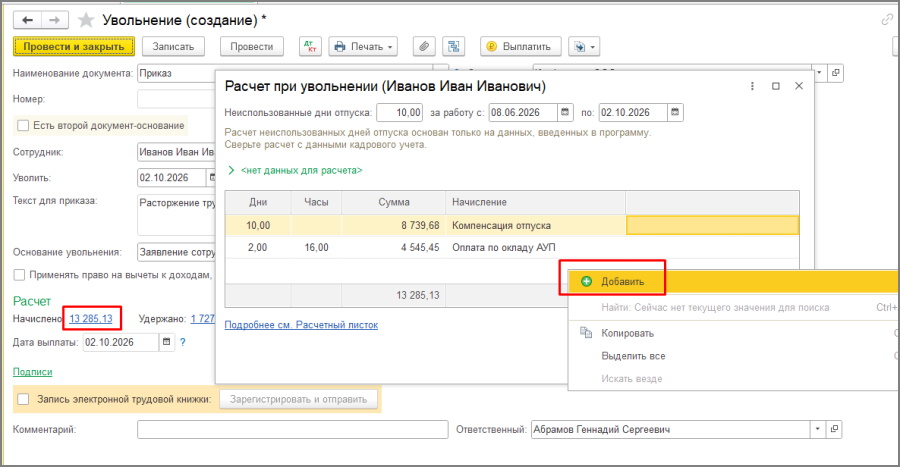
По ссылке рядом с поле «Начислено» откроется форма расчета. Программа автоматически рассчитает количество неиспользованных дней основного ежегодного отпуска и сумму компенсации за эти дни.
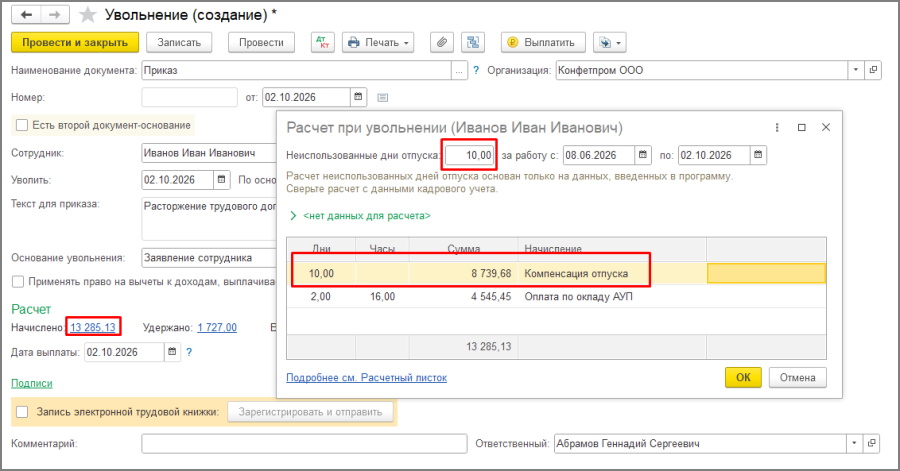
Обратите внимание, автоматический расчет реализован только для компенсации неиспользованных дней основного отпуска.
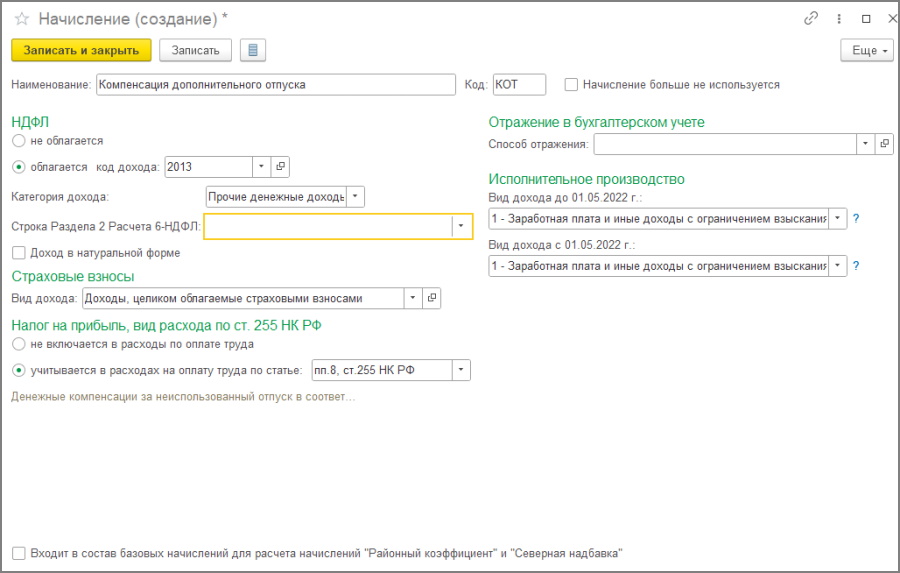
При наличии у сотрудника неиспользованных дней дополнительных отпусков необходимо предварительно создать вид начисления в соответствующем справочнике в разделе «Зарплата и кадры — Справочники и настройки — Настройки зарплаты — Расчет зарплаты - Начисления».
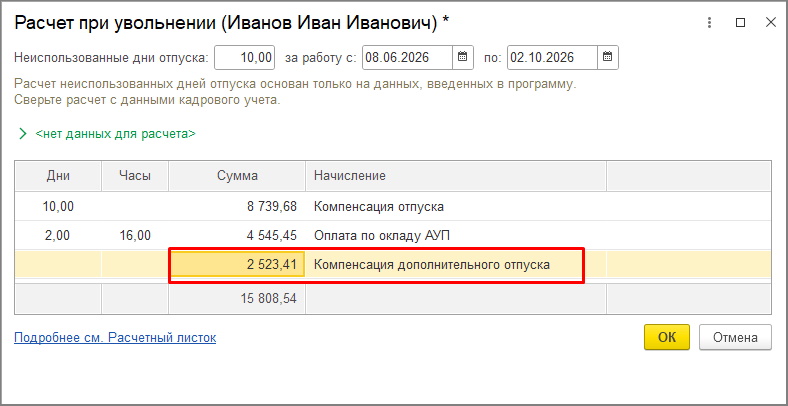
Далее в документе Увольнения в форме расчета начислений добавляем новую строку, щелкнув правой кнопкой мыши в табличной части.
4) Оформление денежной компенсации при замене отпуска в учетных программах 1С.
Пример 2.
Сотрудник Петров П.П. согласно трудовому договору имеет право основной ежегодный отпуск продолжительностью 30 дней и на дополнительный ежегодный оплачиваемый отпуск продолжительностью 10 дней. По заявлению необходимо начислить ему денежную компенсацию взамен 2 дней основного отпуска и 10 дней дополнительного.
Конфигурация «1С:Зарплата и управление персоналом, редакция 3.1».
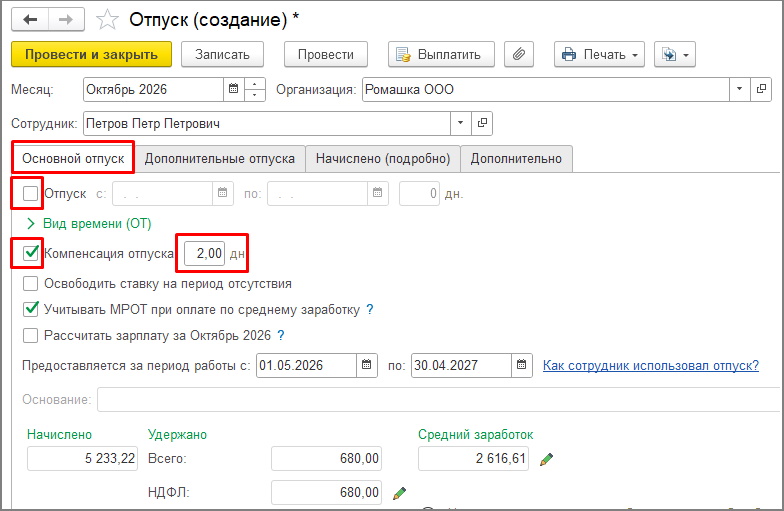
В разделе «Кадры — Отпуска» нажимаем «Создать — Отпуск». В открывшемся документе выбираем Организацию, Сотрудника. Указываем месяц начисления. На вкладке «Основной отпуск» снимаем галку «Отпуск», устанавливаем галку «Компенсация отпуска» и указываем количество дней для компенсации основного отпуска.
На вкладке «Дополнительные отпуска» устанавливаем галку «Предоставить дополнительный отпуск». В табличной части нажимаем «Добавить», выбираем вид отпуска, в колонке «Дн. комп» указываем количество дней для компенсации дополнительного отпуска.
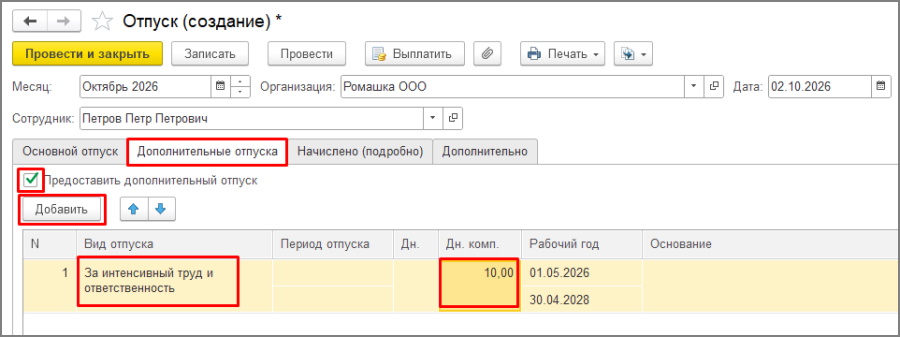
На вкладке «Начислено (подробно)» программа автоматически рассчитает денежную компенсацию за отпуска.
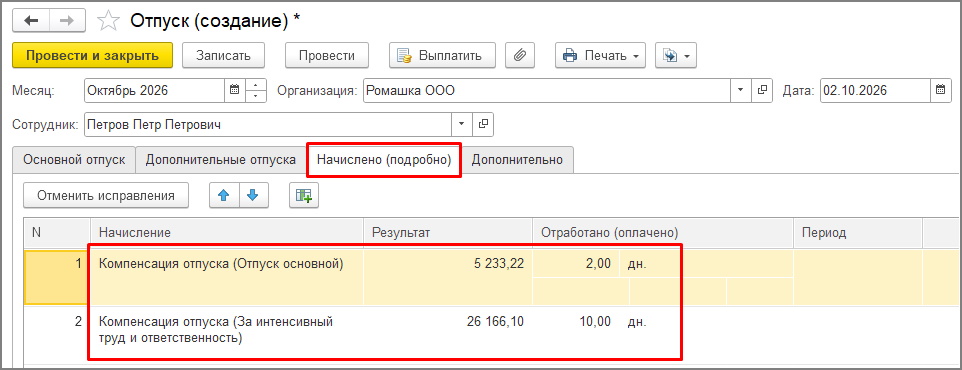
После проведения документа остатки отпусков спишутся автоматически на указанное количество дней.
Конфигурация «1С:Бухгалтерия предприятия, редакция 3.0».
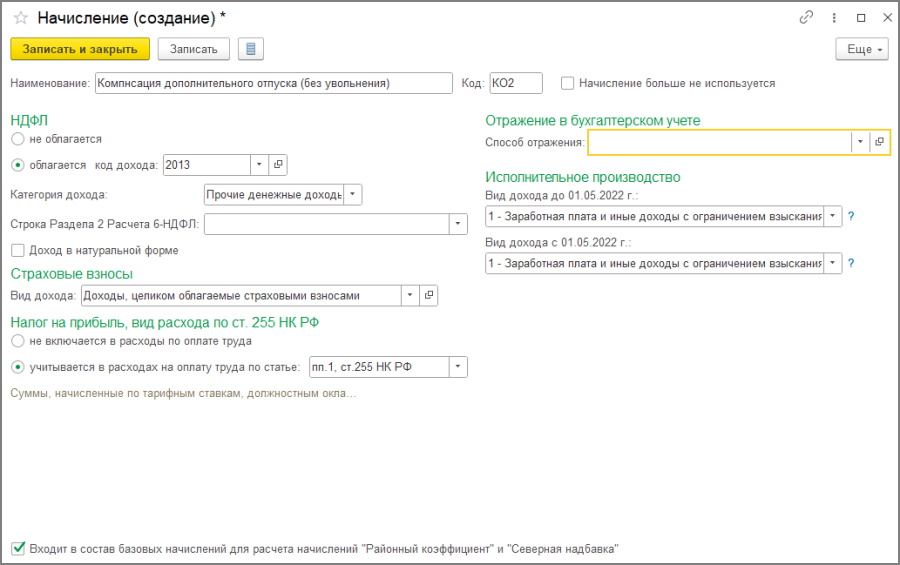
В разделе «Зарплата и кадры — Справочники и настройки — Настройки зарплаты — Расчет зарплаты — Начисления» создаем виды начислений для компенсации отпусков (если ранее они не были созданы в программе).
В видах начисления обратите внимания на заполнение ключевых полей:
- код дохода НДФЛ — код 2013;
- категория дохода — прочие денежные доходы от трудовой деятельности (основная налоговая база);
- страховые взносы — доходы, целиком облагаемые страховыми взносами;
- вид дохода для исполнительного производства — 1-Заработная плата и иные доходы с ограничением взыскания.
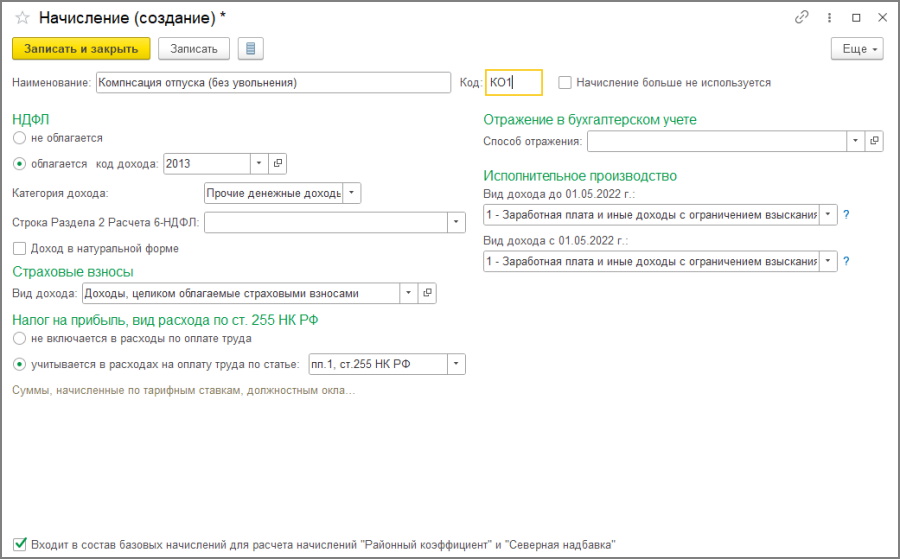
Обратите внимание, в программе не предусмотрен автоматический расчет компенсаций отпуска без увольнения. Пользователю необходимо самостоятельно произвести расчет сумм.
Далее в документе «Начисление зарплаты» (раздел «Зарплата и кадры — Зарплата — Все начисления») выделяем нужного сотрудника и по кнопке «Начислить» выбираем из списка созданный ранее вид начисления компенсации.
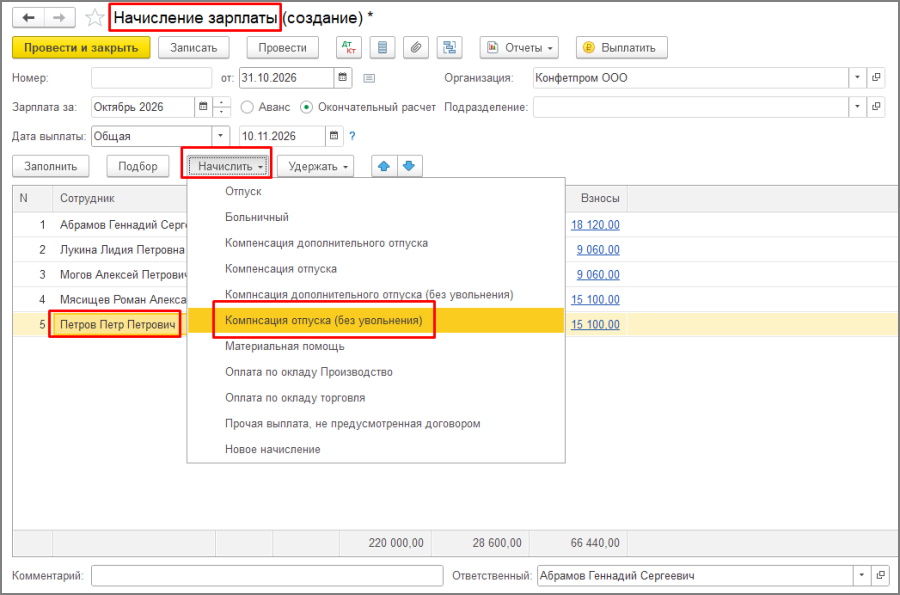
В открывшемся окне указываем сумму, нажимаем «ОК».
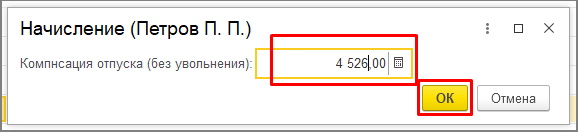
Начисление компенсации взамен дополнительного отпуска происходит аналогичным образом.
5) Налогообложение денежной компенсации отпуска.
Согласно п. 1 ст. 217 НК РФ не подлежат налогообложению выплаты, связанные с увольнением работников за исключением компенсации за неиспользованный отпуск. Правила исчисления, удержания и перечисления НДФЛ с начисленных сумм компенсаций за неиспользованные отпуска такие же, как и при выплате отпускных. В справках 2-НДФЛ и форме отчетности 6-НДФЛ компенсация отражается по коду дохода 2013.
Компенсация отпуска облагается страховыми взносами по обычным правилам.
Заключение
Таким образом, начисление денежной компенсации за неиспользованный отпуск — это не просто техническая операция, а сложный процесс, балансирующий между интересами работника (получить деньги за неотгулянные дни) и работодателя (соблюсти нормы закона и корректно отразить операцию в учёте).
В ходе рассмотрения темы мы увидели, что ключевое здесь — чёткое следование нормам Трудового и Налогового кодексов. Важно помнить о жёстких ограничениях: заменять отпуск деньгами можно не всегда (например, беременным, несовершеннолетним, а также в части минимального дополнительного отпуска за вредные условия труда это запрещено). При расчёте необходимо точно определять среднедневной заработок и количество компенсируемых дней, а при работе в программных продуктах — учитывать особенности автоматизации (где-то расчёт автоматизирован, а где-то требует ручного ввода). Не менее важен и налоговый аспект: компенсация облагается НДФЛ (с кодом дохода 2013) и страховыми взносами.
Только комплексный подход, учитывающий все эти факторы, позволит решить задачу корректно, минимизировав риски правовых и налоговых ошибок для обеих сторон трудовых отношений.
Остались вопросы или нужна консультация по работе в программах 1С? Звоните: +7(343) 288-75-45