Кассовая дисциплина — это фундамент финансовой безопасности любой организации, работающей с наличными деньгами.
Несмотря на активную цифровизацию и повсеместный переход на безналичные расчеты, требования Центрального Банка РФ к наличному обороту остаются одними из самых строгих. Ошибки в ведении кассовых операций, неверный расчет лимита или неправильное оформление первичных документов оборачиваются для бизнеса существенными штрафами по статьям КоАП РФ.Вопросы кассовой дисциплины регулярно вызывают сложности на практике: нужно ли вести отмененный журнал кассира, как правильно рассчитать лимит остатка кассы для новой или сезонной компании, кто освобожден от ведения кассовой книги и как автоматизировать рутинные процессы в 1С?
В этой статье мы подробно разберем актуальные правила ведения кассовых операций согласно Указанию ЦБ РФ от 11.03.2014 № 3210-У. Материал станет для вас практическим руководством, из которого вы узнаете:
- Какие отчеты необходимо формировать кассиру и бухгалтеру (и от каких устаревших форм можно навсегда отказаться).
- Как правильно рассчитать, утвердить и пересмотреть лимит кассового остатка, чтобы избежать штрафов за сверхлимитную наличность.
- Кто обязан вести кассовую книгу по форме КО-4, а кто имеет законное право этого не делать.
- Как корректно оформить кассовую книгу на бумажном носителе и в электронном виде.
- Пошаговые инструкции по формированию и печати кассовой книги в популярных конфигурациях 1С («1С:Бухгалтерия предприятия», «1С:Управление торговлей», «1С:УНФ» и «1С:Розница»).
1. Отчеты в кассовой дисциплине
- Журнал кассира (КМ-4): Отменен. Вы можете отказаться от него или продолжить вести, если это удобно для внутреннего контроля (закрепив данное решение в учетной политике организации).
- Кассовая книга: Ее ведение остается обязательным для юридических лиц форме № КО-4 . При этом электронную кассовую книгу можно вести прямо в программе 1С и распечатывать по мере необходимости.
- Отчеты из 1С: Вместо журнала в конце каждой смены кассир формирует «Отчет о розничных продажах» и распечатывает Справку-отчет кассира (КМ-6).
2. Лимит кассы
Организации должны соблюдать порядок ведения кассовых операций. Одно из правил – поддерживать лимит остатка кассы. Это означает, что наличные деньги организации могут хранить в кассе только в пределах определенной суммы.
Если организация создана недавно, то лимит определяйте по формуле исходя из ожидаемой наличной выручки, а при ее отсутствии – ожидаемого объема выдачи наличных денег.
Впоследствии лимит можно изменить исходя из реальных показателей. Такой порядок следует из пунктов 1 и 2 приложения к указанию ЦБ от 11.03.2014 № 3210-У.
Расчет по наличной выручке.
Лимит кассового остатка за расчетный период определите исходя из объема поступлений наличных денег за проданные товары, выполненные работы, оказанные услуги по формуле:
| Лимит остатка кассы | = | Наличная выручка за расчетный период | : | Количество рабочих дней в расчетном периоде | × | Количество рабочих дней между днями сдачи выручки в банк |
Расчетный период, за который определяется лимит кассового остатка, можно взять произвольный.
Это может быть период:
- который предшествует проведению расчета (например, расчет лимита на III квартал производите на основе данных за II квартал текущего года)
- в котором поступление наличных денег было максимальным (например, расчет производите исходя из данных IV квартала предыдущего года, в котором были максимальные поступления выручки);
- аналогичный за предыдущие годы (например, расчет лимита на III квартал 2025 года производите на основании показателей III квартала 2024 года).
В расчетный период включите все дни работы, но не более 92 рабочих дней. Если, например, магазин открыт в выходные и нерабочие праздничные дни, то для расчета лимита эти дни также включите в расчетный период. Период времени между днями сдачи выручки не должен превышать семи рабочих дней. А если в населенном пункте нет банка – 14 рабочих дней. Такой порядок следует из пункта 1 приложения к указанию ЦБ от 11.03.2014 № 3210-У.
Получившееся значение лимита можно привести к полным рублям – как по правилам математического округления, так и в меньшую сторону (письма ЦБ от 24.09.2012 № 36-3/1876, ФНС от 06.03.2014 № ЕД-4-2/4116).
Утверждение лимита.
Размер лимита определяет руководитель организации. Для этого издайте приказ. Малые предприятия и ИП могут не устанавливать лимит. Если вы решили воспользоваться таким правом, издайте приказ о хранении денег в кассе без лимита.
Приказ оформите в произвольной форме. Укажите в нем сумму лимита и с какого периода лимит действует. Если у организации есть обособленные подразделения, в приказе укажите лимит по каждому обособленному подразделению. Сам расчет лимита в приказе приводить не обязательно. Расчет можно оформить бухгалтерской справкой.
В указании № 3210-У не сказано, на какой период нужно устанавливать лимит кассы. Следовательно, руководитель может устанавливать и пересматривать лимит остатка кассы на месяц, квартал, год или другой разумный срок.
Например, изменение объема поступлений наличной выручки или объема выдачи наличных денег может быть основанием для очередного пересмотра лимита кассового остатка.
Аналогичные разъяснения в письме ЦБ от 15.02.2012 № 36-3/25.
Период, на который нужно устанавливать лимит кассы, законодательством не установлен. Поэтому организация может изменить лимит кассы в любой момент. Например, изменение объема поступлений наличной выручки или объема выдачи наличных денег может быть основанием для очередного пересмотра лимита кассового остатка.
Чтобы изменить лимит кассы, пересчитайте его с учетом суммы наличной выручки или суммы расходования наличных. Новый лимит утвердите приказом.
Лимит кассы – это максимальная сумма наличных, которая может оставаться в организации после того, как вывели остаток в кассовой книге на конец дня (п. 2, 4.6 указания ЦБ от 11.03.2014 № 3210-У). Именно с этой величиной надо сравнивать остаток наличных в кассе, выведенный по кассовой книге на конец рабочего дня.
Если на конец дня в кассе окажется денег больше установленного лимита, разницу сдайте в банк. Вы вправе установить самостоятельно, как часто будете сдавать сверхлимитную выручку. Инкассировать наличные деньги в банк нужно только за те дни, когда денежный остаток в кассе на конец рабочего дня превышает установленный лимит.
Если в организации не установлен лимит остатка кассы, лимит считается равным нулю. Поэтому всю сумму поступивших в кассу наличных денег нужно сдать в банк. Наличность, не сданная в банк, является сверхлимитной (кроме денежных средств, предназначенных для выплаты зарплаты, пособий и стипендий, которые разрешено хранить в течение пяти рабочих дней, включая день получения денег в банке).
Превысить лимит кассы можно в двух случаях. Первый – в дни выдачи зарплаты, пособий, стипендий, социальных выплат и других выплат, которые относятся к фонду зарплаты. Хранить в кассе средства для этих целей можно в течение пяти рабочих дней. Второй случай – в выходные и праздники, если в эти дни совершаются кассовые операции. Сверхлимитную выручку за такие дни инкассируйте не позднее первого рабочего дня, установленного для сдачи сверхлимитной выручки в банк.
Если превысить лимит кассового остатка, а разницу своевременно не сдать в банк, то инспекторы выпишут организации штраф от 40 000 до 50 000 руб. А должностное лицо, например руководитель организации или предприниматель, за подобное нарушение заплатит от 4000 до 5000 руб. МСП могут выписать предупреждение вместо штрафа. Такой порядок установлен статьями 2.4 и 15.1 КоАП.
3. Кто обязан вести кассовую книгу?
Кассовую книгу по форме № КО-4 должны вести все организации независимо от применяемой системы налогообложения или их организационно-правовой формы. Исключение – обособленные подразделения, которые не хранят наличные деньги и сдают их по окончании ведения кассовых операций в кассу организации.
Индивидуальные предприниматели могут не вести кассовую книгу, так как для них установлен упрощенный порядок ведения кассовых операций.
Все это следует из пунктов 1 и 4.6 указания ЦБ от 11.03.2014 № 3210-У, пункта 2 постановления Госкомстата от 18.08.1998 № 88, пункта 4 статьи 346.11 и пункта 5 статьи 346.26 НК.
4. Как оформить кассовую книгу?
Кассовую книгу нужно вести по форме № КО-4, утвержденной постановлением Госкомстата от 18.08.1998 № 88. Ее можно вести на бумаге или в электронном виде (п. 4.7 указания ЦБ от 11.03.2014 № 3210-У).
Листы кассовой книги на бумаге обязательно нумеруют, прошнуровывают и опечатывают на последней странице. Записи в такой книге делайте в двух экземплярах через копировальную бумагу. Такие правила установлены указаниями, утвержденными постановлением Госкомстата от 18.08.1998 № 88.
Ежедневно в конце рабочего дня кассир:
- подсчитывает итог операций за день;
- определяет остаток денежных средств в кассе на начало следующего дня;
- передает в бухгалтерию отчет кассира (второй отрывной лист, который является копией записей в кассовой книге за день), приходные и расходные ордера.
Кассовую книгу можно вести и с помощью компьютера. Тогда в конце рабочего дня все листы книги нужно распечатать и завизировать.
Бухгалтер проверяет записи в кассовой книге и количество ордеров. После этого он ставит свою подпись в кассовой книге, чтобы подтвердить получение отчета кассира и первичных документов.
Об этом сказано в пунктах 4.6–4.7 указания ЦБ от 11.03.2014 № 3210-У.
Кассовую книгу можно вести и в электронном виде. При этом необходимо обеспечить сохранность данных на электронном носителе и исключить возможность несанкционированного их изменения. Для этого кассовую книгу в электронном виде заверяют электронными подписями. Такой порядок установлен пунктом 4.7 указания ЦБ от 11.03.2014 № 3210-У.
В конце рабочего дня кассир отчитывается и закрывает кассовую книгу в электронном виде в том же порядке, что и в случае ее ведения на бумажном носителе (абз. 4 п. 4.6 указания ЦБ от 11.03.2014 № 3210-У).
Если кассовая книга оформлена в электронном виде, исправления в ней после подписания ответственным лицом не допускаются (абз. 3 п. 4.7 указания ЦБ от 11.03.2014 № 3210-У).
Порядок формирования кассовой книги в программах 1С.
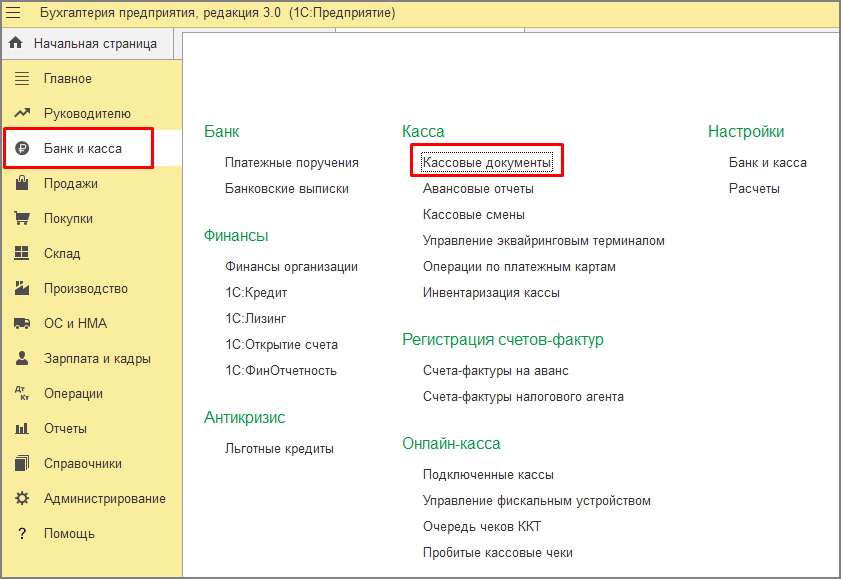
"1С:Бухгалтерия предприятия", редакция 3.0.
В разделе «Банк и касса — Касса — Кассовые документы».
Нажимаем кнопку «Кассовая книга».
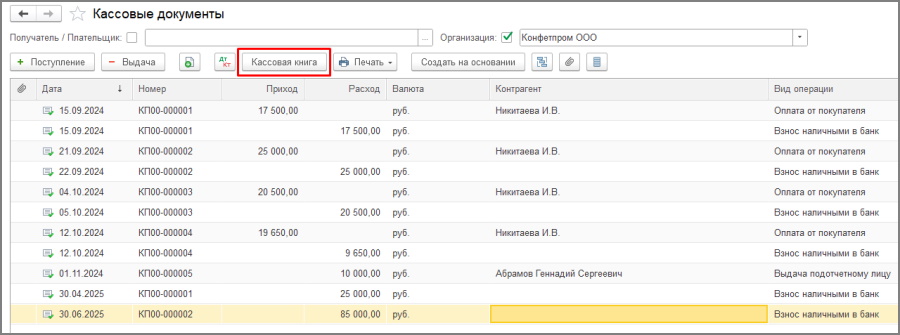
Устанавливаем период, организацию.
По кнопке «Показать настройки» откроются дополнительные настройки формирования кассовой книги:
- вариант формирования: по основной деятельности / по деятельности платежного агента;
- необходимость формировать обложку и завершающий лист (минимум раз в год кассовая книга прошивается с указанием на обороте последней страницы общего количества листов);
- необходимость выводить основания кассовых ордеров;
- порядок нумерации листов (при формировании кассовой книги не с 01 января календарного года листы можно нумеровать не с первого номера);
- указание кассира и бухгалтера.
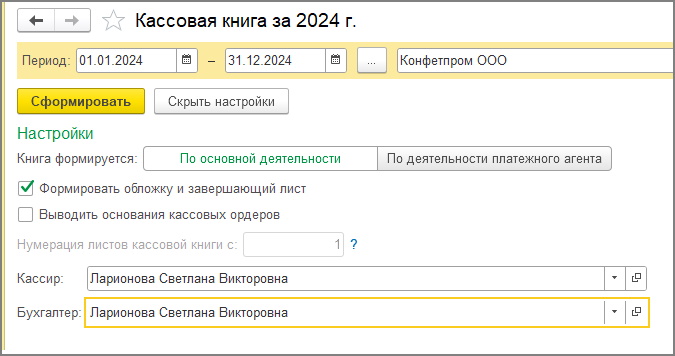
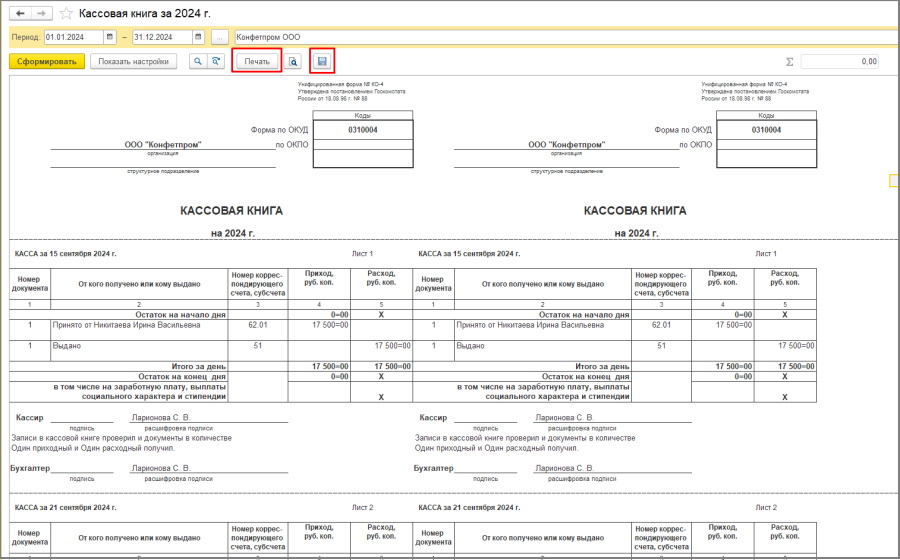
После указания настроек нажимаем «Сформировать». Сформированную кассовую книгу можно сохранить на компьютер или распечатать, нажав соответствующие кнопки.
"1С:Управление торговлей", редакция 11.
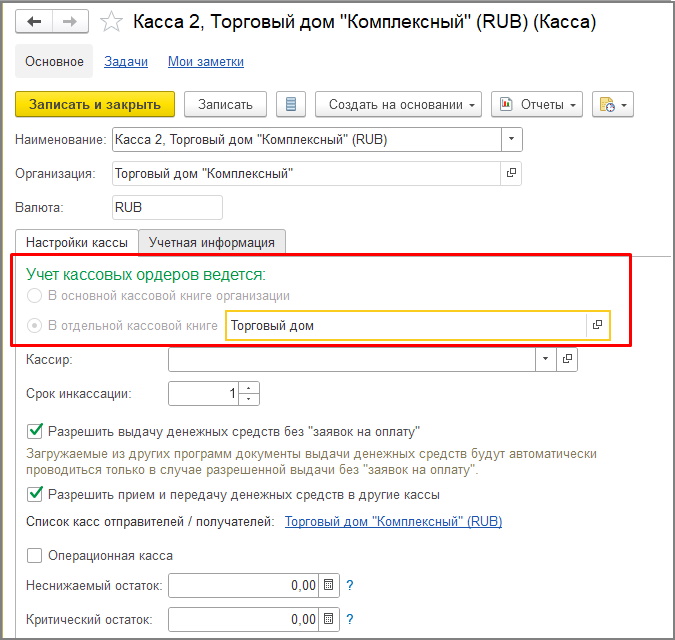
Кассовую книгу можно отдельно формировать для каждого обособленного подразделения либо в целом по организации. Для настройки кассовой книги переходим в раздел «НСИ и администрирование — НСИ — Кассы». Слева отображается перечень кассовых книг. Справа находится список касс, в которых указана информация о том, какая кассовая книга используется в конкретной кассе и обособленном подразделении.
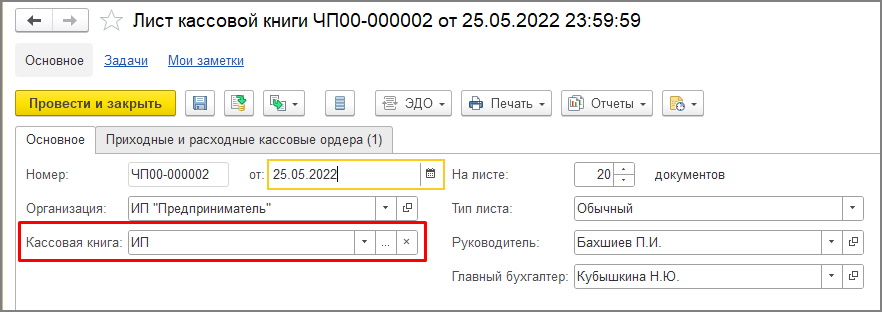
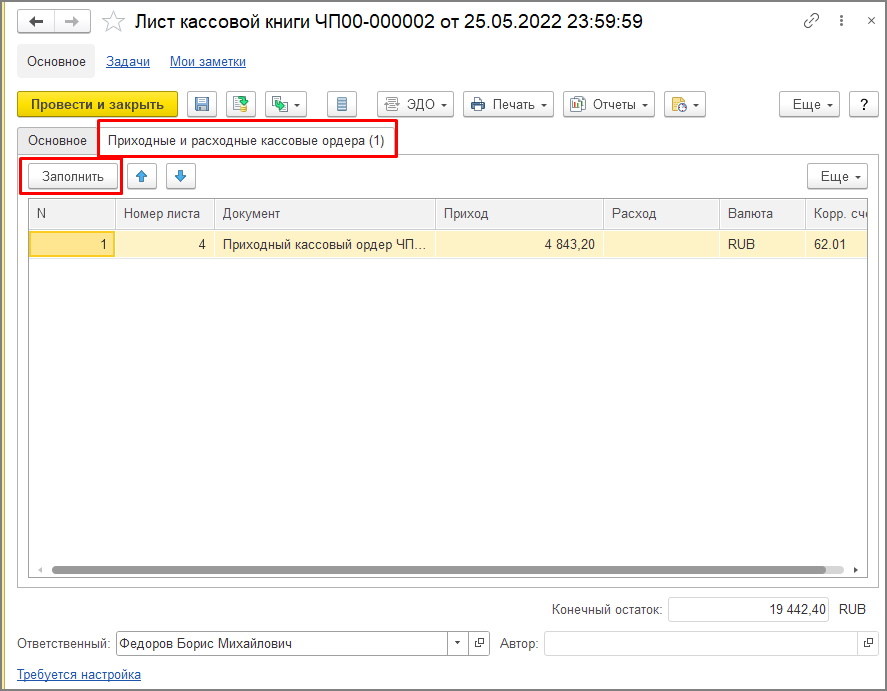
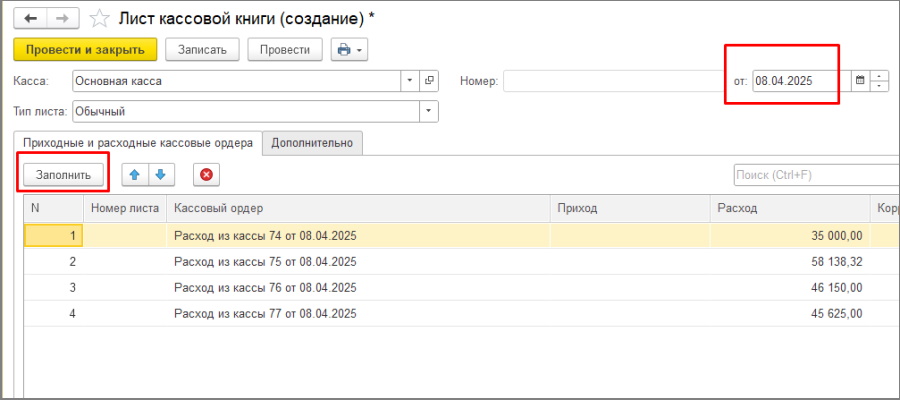
В разделе «Казначейство — Касса — Кассовые книги» на вкладке «Листы кассовых книг создаются ежедневно по результатам оформленных кассовых операций за день. Выбирается кассовая книга и на вкладке «Приходные и расходные кассовые ордера» нажимаем «Заполнить».
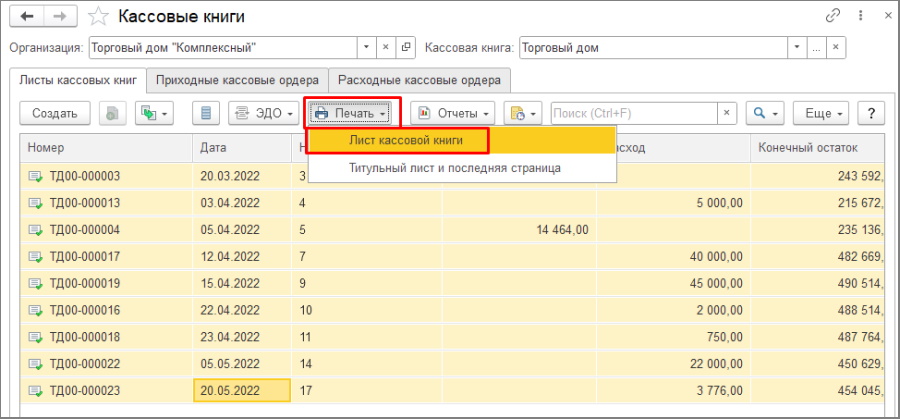
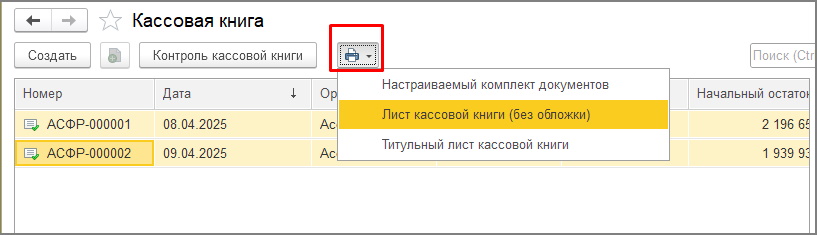
Чтобы распечатать кассовую книгу делаем отбор по организации, кассовой книге. Далее выделяем нужные листы и нажимаем «Печать — Лист кассовой книги».
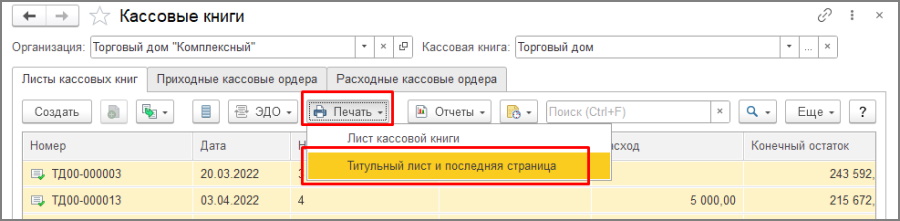
Также есть возможность распечатать титульный лист и последнюю страницу кассовой книги.
"1С:Управление нашей фирмой", редакция 3.0 / "1С:Розница", редакция 3.0
Для формирования кассовой книги переходим в раздел «Деньги — Касса — Кассовая книга». По результатам оформленных кассовых операций за день создаются «Листы кассовых книг».
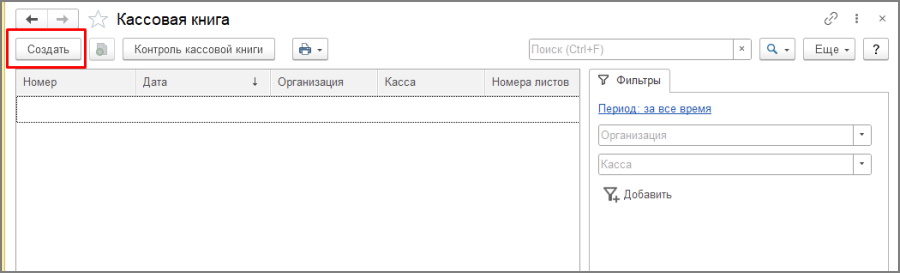
Указываем дату операций и нажимаем кнопку «Заполнить». Проводим документ.
По кнопке «Печать» можно распечатать выделенные в списке листы кассовой книги, а также титульный лист кассовой книги.
Кассовая дисциплина — основа финансовой безопасности бизнеса. Современные правила стали проще: журнал КМ-4 отменен, кассовую книгу можно вести в электронном виде, а рутину берет на себя 1С.
Главное, что нужно помнить:
- Лимит кассы — рассчитывайте, утверждайте приказом и сдавайте сверхлимит в банк.
- Кассовая книга (КО-4) — обязательна для всех организаций, но вести её можно электронно.
- Автоматизация в 1С — настройте формирование отчетов в вашей конфигурации, чтобы избежать ошибок.
Наведите порядок в кассовых операциях сегодня — и завтра вы будете спокойны за результаты любых проверок.